Seis medidas jurídicas para reduzir prejuízos financeiros causados por temporais
Chuvas acima da média e previsão de novos eventos extremos reforçam a importância de revisar contratos, seguros e condições de crédito.
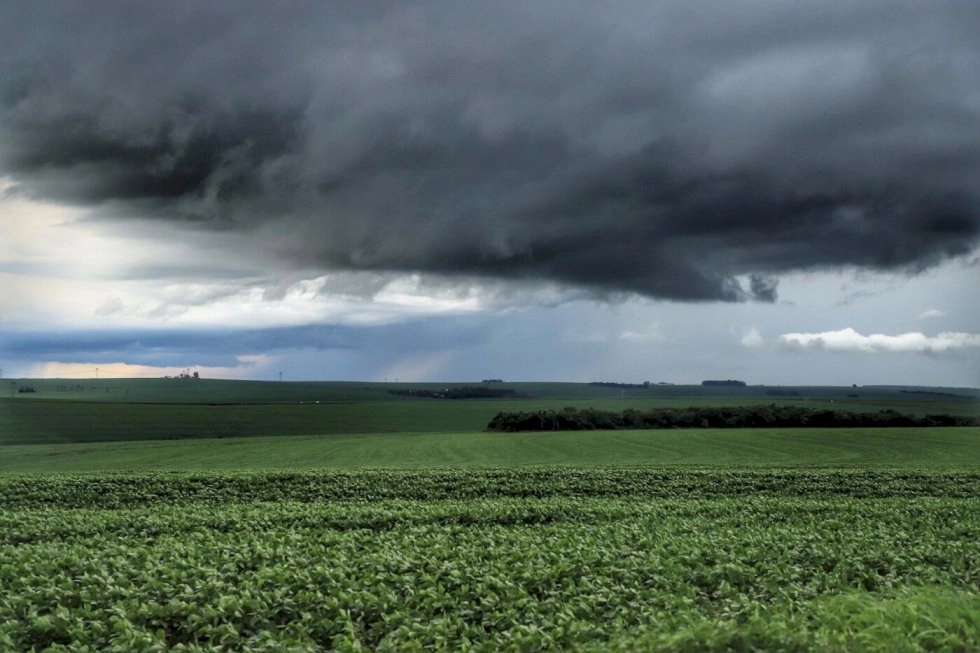
A previsão de chuvas intensas no Sul do Brasil reacende o alerta para os riscos climáticos no campo e seus efeitos sobre a renda dos produtores e o pagamento de dívidas rurais. Em setembro, um único temporal provocou prejuízos estimados em R$ 42,6 milhões em dez municípios do sul do Rio Grande do Sul, segundo levantamento da Emater/RS. Agora, novos alertas meteorológicos voltam a colocar áreas agrícolas da região em atenção.
O Instituto Nacional de Meteorologia (Inmet) previu acumulados de até 200 milímetros de chuva no norte gaúcho e no oeste de Santa Catarina e do Paraná até segunda-feira (12). Na sexta-feira (09), a Defesa Civil do Rio Grande do Sul também havia alertado para a possibilidade de temporais, granizo e rajadas de vento superiores a 80 km/h, com risco de alagamentos e outros transtornos.
Os impactos do evento de 21 de setembro dão uma dimensão dos prejuízos que fenômenos extremos podem causar à atividade rural. O balanço da Emater/RS, consolidado em 28 de setembro, abrange 12 setores do agronegócio e contabiliza danos à produção, às benfeitorias e aos insumos.
Diante da possibilidade de novas perdas, especialistas em direito rural recomendam que os produtores revisem contratos de financiamento, garantias e apólices de seguro antes de uma eventual frustração de safra. A organização antecipada dos documentos pode ajudar a demonstrar os prejuízos e seus efeitos sobre a capacidade de pagamento, caso seja necessário negociar prazos e condições com instituições financeiras.
A atenção também se volta às perspectivas climáticas para os próximos meses. Segundo o Painel El Niño 2026–2027, citado no levantamento, havia 95% de probabilidade de ocorrência de um El Niño muito forte entre outubro e dezembro. Nesse cenário, o planejamento financeiro e a preparação documental passam a integrar a gestão de risco da propriedade. “ A prevenção é fundamental porque, diante de uma eventual frustração de safra, não basta alegar que houve um evento climático. O produtor precisa estar preparado para comprovar tecnicamente o prejuízo e demonstrar a relação entre a perda e a dificuldade de pagamento', pontua o advogado Gustavo Poli.
Seis medidas para reduzir riscos financeiros A preparação deve começar pela análise das obrigações financeiras e das condições previstas nos contratos. Entre os cuidados recomendados estão: Mapear os contratos de crédito rural: conferir vencimentos, períodos de carência, encargos, possibilidades de prorrogação e situações que possam provocar o vencimento antecipado da dívida.
Revisar as garantias: verificar hipotecas, alienações fiduciárias, avais, outras garantias pessoais e garantias vinculadas à safra. Também é importante identificar cláusulas de cross-default, que podem permitir o vencimento antecipado de outras obrigações em caso de descumprimento de um contrato.
Conferir seguros e mecanismos de proteção: analisar a cobertura, a vigência e os requisitos para acionar o seguro agrícola privado ou o Programa de Garantia da Atividade Agropecuária (Proagro). Para lavouras já implantadas, é necessário observar os prazos e as condições aplicáveis, sem presumir que uma contratação posterior cobrirá perdas já em curso.
Documentar a produção: reunir laudos agronômicos, registros meteorológicos, dados de produtividade, notas fiscais de insumos e documentos financeiros que permitam comprovar os danos e seus efeitos sobre a capacidade de pagamento.
Identificar alternativas para a dívida: verificar as cláusulas contratuais e as regras do crédito rural que possam permitir revisão, prorrogação ou composição dos débitos, conforme os requisitos de cada operação.
Antecipar a negociação: ao identificar sinais de dificuldade financeira, procurar a instituição bancária antes do vencimento, com os contratos e o fluxo de caixa organizados, e avaliar cuidadosamente as condições de uma eventual renegociação. “É preciso demonstrar que o evento climático efetivamente provocou a perda e comprometeu temporariamente a capacidade de pagamento. Por isso, a documentação deve ser organizada antes mesmo de surgir uma dificuldade financeira', salienta Poli.
Crédito rural prevê possibilidade de prorrogação O Manual de Crédito Rural (MCR) prevê a possibilidade de prorrogação de dívidas em determinadas situações, incluindo a frustração de safra decorrente de fatores adversos. A medida, porém, não é automática: depende do cumprimento dos requisitos aplicáveis à operação, da comprovação da dificuldade temporária de pagamento e da análise da instituição financeira sobre a necessidade de prorrogação e a capacidade de pagamento do produtor.
Outra possibilidade está nos mecanismos previstos na Medida Provisória nº 1.376/2026, que autoriza a criação de linhas de crédito destinadas à composição de determinadas dívidas rurais. A medida contempla situações relacionadas a perdas em safras anteriores, sujeitas a critérios e prazos específicos. Por isso, seu alcance deve ser analisado caso a caso, sem pressupor que as condições previstas atenderão automaticamente a eventuais prejuízos provocados pelo El Niño nos próximos meses.
Além de verificar a possibilidade de renegociação, o produtor deve avaliar o custo total da nova operação. Parcelas menores podem vir acompanhadas de juros e encargos mais elevados, prazos mais longos, exigência de novas garantias e outras obrigações. “Não é recomendável aceitar uma renegociação apenas porque o vencimento está próximo ou porque essa foi a primeira proposta apresentada pelo banco. É importante analisar a operação individualmente e verificar se a nova condição realmente representa uma solução sustentável para a atividade rural', orienta a advogada Ana Carolina Zuccato.
A revisão contratual e a organização dos documentos, portanto, podem ajudar a reduzir a exposição financeira da propriedade diante de eventos climáticos. “A prevenção jurídica não elimina o risco climático, mas pode reduzir seus impactos financeiros. O produtor que conhece seus contratos, mantém a documentação atualizada e entende as alternativas disponíveis consegue agir com mais segurança diante de uma eventual perda de safra', afirma Ana Carolina.
BATANEWS/OPR
Comentários